Pour calculer le montant d’un crédit travaux destiné à rénover une salle de bains, il faut d’abord estimer le coût complet du chantier, puis déduire l’apport personnel et les aides financières effectivement obtenues. Le montant restant correspond au besoin de financement. Il faut ensuite choisir une durée de remboursement et vérifier que les mensualités restent compatibles avec les charges du foyer.
Le calcul ne se limite donc pas au prix des équipements ou au montant du devis principal. La dépose des anciennes installations, la plomberie, l’électricité, les revêtements et les éventuelles adaptations techniques doivent également être pris en compte.
Comment calculer le montant à emprunter pour rénover une salle de bains ?
Le calcul du capital nécessaire repose sur une soustraction simple :
Montant du crédit = coût total des travaux − apport personnel − aides confirmées.
Par exemple, si les devis et dépenses annexes représentent 9 000 €, que vous disposez de 2 000 € d’épargne à consacrer au projet et que vous ne bénéficiez d’aucune aide confirmée, le besoin de financement est de 7 000 €. Ce montant constitue une base de simulation, et non une somme que l’établissement prêteur acceptera nécessairement de financer.
Une fois ce besoin identifié, il reste à déterminer les mensualités correspondant à différentes durées de remboursement. Le simulateur de SG permet de tester les paramètres du financement et de consulter les échéances ainsi que le montant total dû pour la durée choisie. Il aide ainsi à estimer le budget nécessaire pour réaliser ses travaux, sans remplacer les devis du chantier ni la vérification de votre capacité de remboursement.
Quels travaux intégrer dans le budget de rénovation ?
Un devis de salle de bains doit détailler les interventions nécessaires, car deux projets de même superficie peuvent présenter des besoins très différents. Une rénovation esthétique conserve généralement une partie des installations existantes, tandis qu’une transformation complète peut nécessiter de reprendre plusieurs réseaux et revêtements.
- Dépose et évacuation : démontage de l’ancienne baignoire, des sanitaires, du mobilier et des revêtements, puis enlèvement des gravats.
- Plomberie : remplacement ou déplacement des canalisations, installation des arrivées d’eau et raccordement des équipements.
- Électricité : adaptation des prises, de l’éclairage et des installations aux contraintes d’une pièce humide.
- Étanchéité et revêtements : préparation des supports, protection des zones exposées à l’eau, pose du carrelage ou d’un autre revêtement adapté.
- Équipements sanitaires : baignoire, douche, receveur, robinetterie, lavabo et WC selon la configuration retenue.
- Mobilier et finitions : meuble vasque, rangements, miroir, éclairage et accessoires.
- Main-d’œuvre et imprévus : interventions des artisans, reprises éventuelles des supports et travaux supplémentaires identifiés pendant le chantier.
Il faut également examiner les choix d’aménagement avant de valider le devis. Un meuble suspendu, un rangement intégré ou une modification de l’emplacement des sanitaires peuvent changer les besoins de pose et les interventions de plomberie. Dans une petite pièce, les solutions pour optimiser les rangements peuvent notamment influencer l’organisation du chantier.
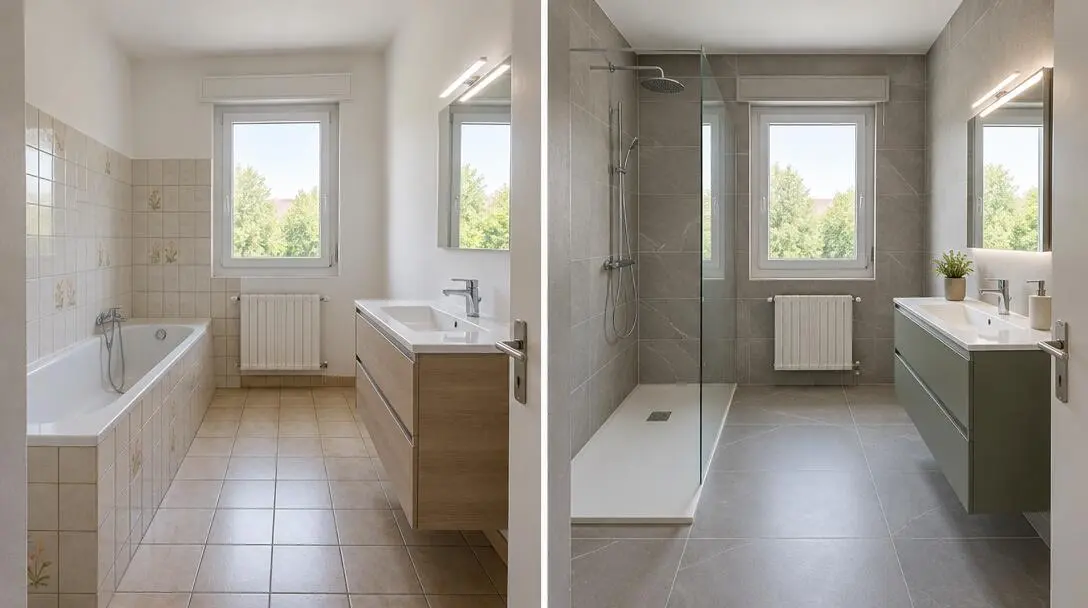
Pour établir le budget prévisionnel, commencez par dresser une liste unique des travaux et équipements nécessaires. Rapprochez ensuite les lignes des différents devis en vérifiant que chaque prestation couvre le même périmètre. Distinguez les fournitures déjà comprises dans le prix de pose de celles que vous devrez acheter séparément : un meuble vasque fourni par l’artisan ne doit pas être compté une seconde fois dans les achats prévus.
Vérifiez également que les travaux préparatoires, l’évacuation des gravats et les finitions sont inclus. Ajoutez au total les dépenses exclues des devis, puis prévoyez séparément une provision pour les imprévus adaptés à l’état de la pièce et aux incertitudes du chantier. Ce budget complet, et non le seul montant du devis principal, servira à déterminer le capital nécessaire.
Quel type de crédit choisir pour financer les travaux ?
Plusieurs formes de crédit à la consommation peuvent répondre à un projet de rénovation. Elles ne présentent toutefois pas les mêmes modalités d’utilisation ni les mêmes implications contractuelles.
En France, le prêt personnel permet d’utiliser librement les fonds empruntés, notamment pour financer des travaux. Le crédit affecté, lui, est lié à une opération déterminée. Ces différences sont importantes lorsque les travaux sont confiés à une entreprise ou lorsque plusieurs achats doivent être financés.
| Solution | Fonctionnement | Point à examiner |
|---|---|---|
| Prêt personnel | Somme mise à disposition et utilisation libre des fonds. | TAEG, mensualité, coût total et assurance éventuelle. |
| Crédit affecté | Financement lié à un achat ou à une prestation déterminée. | Conditions du contrat financé et conséquences d’un refus de crédit. |
| Crédit renouvelable | Réserve d’argent reconstituée au fil des remboursements. | Taux applicable, modalités de reconstitution et coût potentiellement élevé. |
Le prêt personnel peut être adapté lorsque plusieurs postes doivent être financés librement. Dans le cas d’un crédit affecté, le financement est juridiquement lié à la prestation prévue : en France, le refus du crédit entraîne l’annulation du contrat principal financé. Cette relation contractuelle mérite une attention particulière lorsque les travaux sont confiés à une entreprise.
Le crédit renouvelable fonctionne différemment : sa réserve d’argent peut se reconstituer au fil des remboursements, mais ses conditions tarifaires peuvent rendre le financement coûteux pour un chantier important. Il ne faut donc pas le choisir uniquement pour la souplesse apparente de son utilisation.
Comment calculer les mensualités et le coût total du crédit ?
Une fois le capital à financer déterminé, la mensualité dépend principalement du taux débiteur et de la durée de remboursement. Pour un crédit amortissable à échéances constantes, la formule est la suivante :
M = C × i / [1 − (1 + i)−n]
- M : montant de la mensualité hors frais et assurance non intégrés.
- C : capital emprunté.
- i : taux d’intérêt périodique exprimé en nombre décimal.
- n : nombre total de mensualités.
Voici une illustration hypothétique pour comprendre le mécanisme. Imaginons un emprunt de 8 000 € sur 48 mois, avec un taux nominal annuel fixe de 5 %. Le taux mensuel retenu pour le calcul est donc de 0,05 / 12, soit environ 0,004167.
En appliquant la formule, la mensualité théorique ressort à environ 184,23 €. Sur 48 échéances, le remboursement représente environ 8 843,25 €, soit près de 843,25 € d’intérêts. Ces résultats sont indicatifs et supposent un taux constant, des mensualités identiques et l’absence de frais ou d’assurance supplémentaires.
- Déterminer le capital réellement nécessaire après déduction de l’apport et des aides confirmées.
- Identifier le taux débiteur périodique prévu dans l’offre.
- Définir le nombre de mensualités correspondant à la durée envisagée.
- Calculer l’échéance puis contrôler le résultat avec le simulateur du prêteur.
- Ajouter les frais et l’assurance lorsqu’ils ne sont pas compris dans le résultat.
Il faut distinguer le taux débiteur du TAEG. Le premier sert à calculer les intérêts du prêt selon les modalités contractuelles. Le second intègre les coûts obligatoires du crédit entrant dans son calcul et permet de comparer plus globalement plusieurs propositions. La DGCCRF explique les éléments du coût global du crédit, notamment les intérêts et les frais annexes.
L’assurance emprunteur n’est pas systématiquement obligatoire en vertu de la loi pour tous les crédits à la consommation. Cependant, un prêteur peut en faire une condition de son offre. Il convient donc de vérifier si elle est facultative ou exigée, son coût et les garanties proposées avant de comparer deux financements.
Attention à la durée du remboursement. Allonger la durée réduit généralement la mensualité, mais augmente les intérêts cumulés lorsque le taux reste identique. Comparez donc toujours le montant total dû, et pas uniquement l’échéance mensuelle.
Comment vérifier sa capacité de remboursement et les aides possibles ?
Un montant de crédit peut sembler raisonnable sur le papier tout en étant difficile à supporter au quotidien. Avant de retenir une durée, il faut donc examiner les revenus réguliers, les charges fixes, les autres crédits en cours et les dépenses courantes du foyer.
Le reste à vivre correspond à la somme disponible après déduction des charges et remboursements réguliers. Il doit permettre de couvrir les dépenses alimentaires, les transports, l’énergie, les assurances et les imprévus. Une mensualité compatible avec ce budget est plus pertinente qu’une échéance maximale obtenue en allongeant excessivement le prêt.
En France, le prêteur doit vérifier la solvabilité de l’emprunteur avant l’octroi du crédit. Il examine notamment les ressources et les dépenses obligatoires et fournit les informations précontractuelles nécessaires. Cette vérification ne garantit pas l’acceptation du dossier : la décision dépend de l’évaluation de la situation et des critères de l’établissement.
Le cadre français du crédit à la consommation évolue le 20 novembre 2026, notamment concernant l’information précontractuelle et l’évaluation de la solvabilité. Les nouvelles dispositions s’appliquent aux offres émises à compter de cette date. Les offres antérieures restent généralement soumises aux règles précédentes, sous réserve des dispositions transitoires et de certaines exceptions. La date d’émission de l’offre doit donc être prise en compte pour identifier les règles applicables.
Il existe également des aides pour certains travaux de salle de bains, mais elles ne concernent pas toutes les rénovations. MaPrimeAdapt’ vise notamment l’adaptation du logement à la perte d’autonomie. Le remplacement d’une baignoire par une douche de plain-pied avec barre d’appui peut faire partie des travaux concernés, sous réserve de respecter les critères de situation personnelle et de ressources. Les conditions de MaPrimeAdapt’ doivent être examinées avant d’intégrer une aide dans le plan de financement.
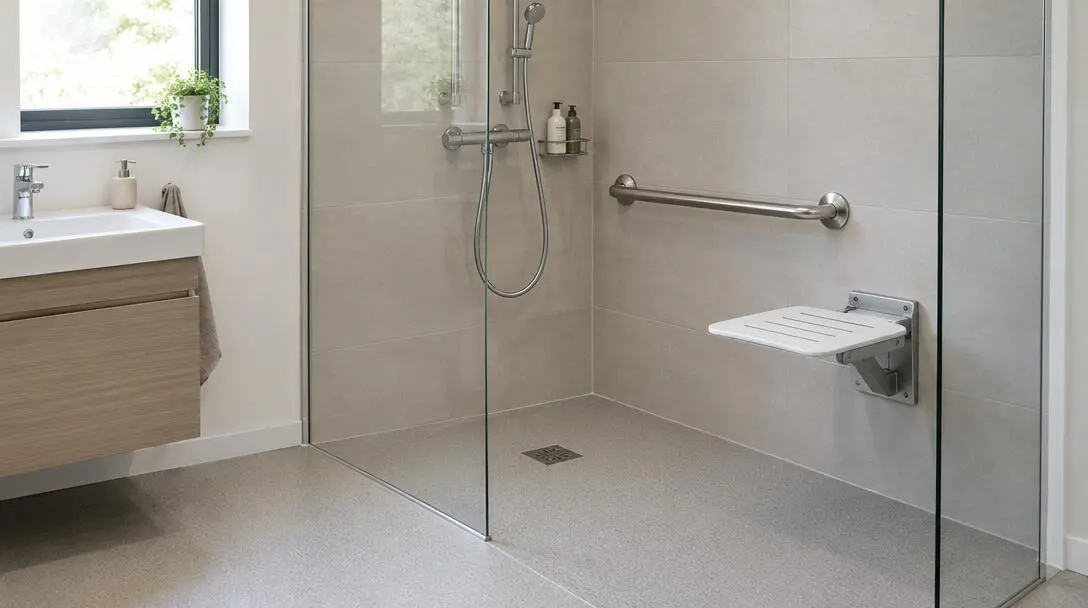
Il ne faut pas déduire automatiquement une aide du montant du crédit. Tant que l’éligibilité et l’accord ne sont pas établis, cette somme doit rester une possibilité dans le budget prévisionnel, et non un financement acquis. Une rénovation esthétique ordinaire ne donne pas, à elle seule, droit à une aide destinée à l’adaptation du logement.
Même lorsqu’une aide est accordée, il faut vérifier son calendrier de versement et les dépenses à régler avant de la percevoir. Si le paiement des travaux intervient plus tôt, un besoin temporaire de trésorerie peut subsister. Il convient alors de le distinguer du montant qui devra être financé définitivement, sans présumer des modalités de versement propres à chaque dispositif.
- Le capital correspond-il au besoin net du chantier ?
- La mensualité reste-t-elle supportable après les charges fixes ?
- Les crédits existants ont-ils été intégrés ?
- Le TAEG et le montant total dû sont-ils connus ?
- Les frais et l’assurance ont-ils été examinés ?
- Les aides éventuelles ont-elles été confirmées et leurs conditions respectées ?
Quel montant de crédit travaux retenir pour son projet ?
Pour arrêter le montant à emprunter, réunissez des devis détaillés, identifiez les dépenses complémentaires et les imprévus, puis calculez le besoin net après déduction de l’apport mobilisable et des aides confirmées. Simulez ensuite plusieurs durées pour ce même capital afin d’apprécier leurs effets sur les mensualités et le coût total du crédit.
Comparez les offres à capital et durée identiques, en examinant le TAEG, les frais, l’assurance éventuelle et le montant total dû. Vérifiez surtout que les remboursements préservent un reste à vivre suffisant. Si aucune mensualité n’est compatible avec votre budget, mieux vaut réexaminer les travaux non indispensables, l’apport réellement disponible ou les conditions du financement plutôt que prolonger automatiquement la durée du prêt. Le montant pertinent est celui qui permet de réaliser les travaux nécessaires sans compromettre l’équilibre financier du foyer.